
こんにちは、なんだろなアメリカのキョウコ@NandaroAmericaです。
アメリカで生活していると、クレジットカードや銀行口座を使う場面がとても多いです。
スーパー、ガソリンスタンド、Amazon、病院の支払い、公共料金、サブスク、学校関連費、保険、Zelle、Venmo、ACH引き落としなど、日常のほとんどがお金の電子移動で動いています。
便利な反面、ある日突然、身に覚えのない請求や引き落としが出てくることがあります。
「知らない店でクレジットカードが使われている」
「銀行口座から見覚えのないACH引き落としがある」
「デビットカードで不正利用された」
「Zelleで送金してしまった」
「サブスクを解約したのに引き落としが続いている」
「銀行に電話したけれど、これは自己責任と言われた」
「どこへ報告すればいいのかわからない」
アメリカで金融詐欺にあうと、英語での電話、銀行の専門用語、期限、証拠提出、警察レポート、信用情報の保護など、やることが一気に出てきます。
しかも、クレジットカードとデビットカードでは、消費者保護のルールが違います。
銀行口座からの電子引き落とし、ACH、ATM、デビットカードなどはRegulation Eの範疇で、クレジットカードの請求エラーや不正利用はFair Credit Billing Actの範疇です。Zelleなどの送金アプリでは、本人が送ってしまったケースと、不正アクセスで勝手に送金されたケースで扱いが分かれることがあります。
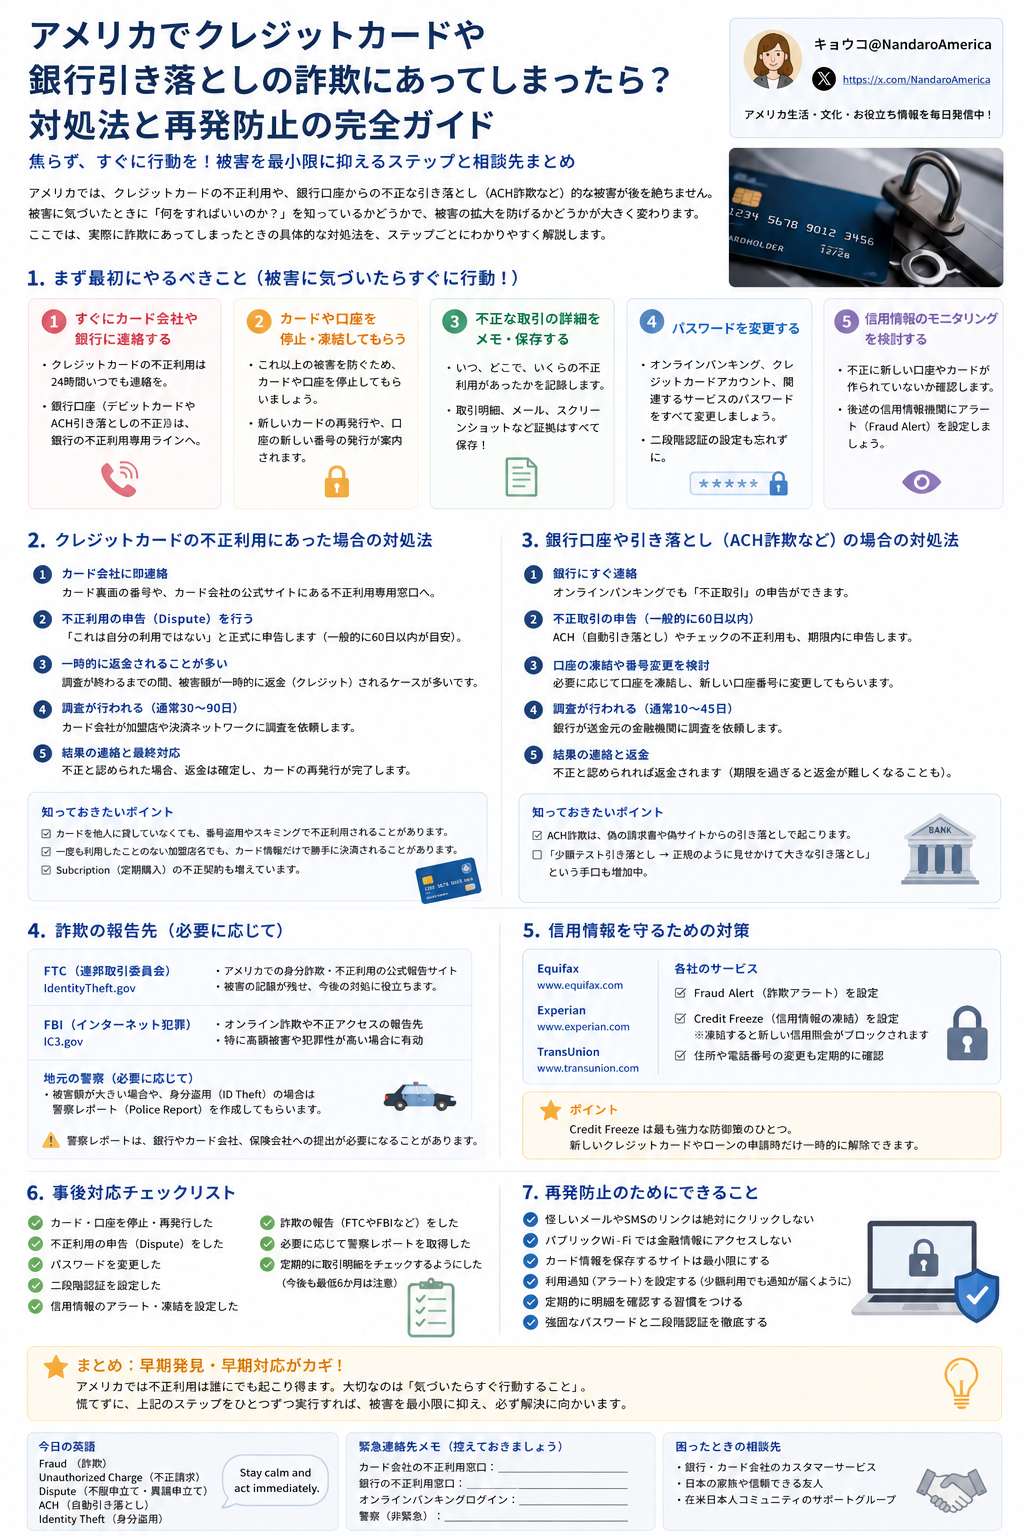
この記事では、アメリカでクレジットカードや銀行引き落としの詐欺・不正利用にあった時の対処法を、在米日本人向けにわかりやすくまとめます。
大事なのは、気づいたらすぐ連絡、口頭だけでなく記録を残す、期限を守る、必要ならFTC・CFPB・警察・信用情報機関へ報告することです。
なお、この記事は一般的な生活情報であり、法律・金融アドバイスではありません。実際の被害では、自分の銀行、カード会社、弁護士、消費者保護機関に確認してください。
なんだろな☆アメリカがおすすめするアメリカ便利グッズカタログ@アマゾン マガジン風にお楽しみいただけます
- まず最初にやること
- クレジットカード不正利用の場合
- クレジットカードの責任上限
- デビットカード不正利用は早さが命
- 銀行口座から知らないACH引き落としがあった場合
- サブスク解約後の引き落とし
- Zelleで送ってしまった場合
- 小切手詐欺と銀行口座
- フィッシングで銀行情報を入力してしまった場合
- Identity Theftの可能性がある場合
- Credit FreezeとFraud Alert
- 銀行やカード会社へ連絡する時の英語
- Dispute letterの例文
- 銀行が返金してくれない時
- 警察レポートは必要か
- 記録を残すことが自分を守る
- 自動引き落としを止める時の注意
- 今後の予防策
- まとめ:気づいた瞬間に動くことが一番大事
- 今日の英語
- 参考リンク
まず最初にやること
不正利用や詐欺に気づいたら、まず落ち着いて、次の順番で行動します。
- カード会社または銀行にすぐ連絡する
- カードや口座を止める、または再発行してもらう
- 不正取引を正式にDisputeする
- 取引日時、金額、店名、相手先を記録する
- スクリーンショットを保存する
- 電話した日時、担当者名、確認番号をメモする
- オンラインバンキングのパスワードを変更する
- 二段階認証を確認する
- 他の口座やカードにも被害がないか確認する
- 必要ならFTC、CFPB、警察、信用情報機関へ連絡する
ここで大切なのは、「様子を見る」のではなく、すぐに金融機関へ連絡することです。
特にデビットカードや銀行口座からの不正引き落としは、報告が遅れると自己負担が増える可能性があります。
CFPBは、銀行口座からの不正引き落としを見つけた場合、遅くとも不正取引が記載された明細が送られてから60日以内に銀行へ通知する必要があり、それを過ぎるとその後の取引について全額負担になる可能性があると説明しています。
クレジットカード不正利用の場合
クレジットカードの不正利用は、比較的消費者保護が強い分野です。
クレジットカードは、銀行口座から直接お金が消えるのではなく、まずカード会社が請求を処理します。そのため、デビットカードよりも被害時の資金繰りへの直撃が小さい場合があります。
FTCは、クレジットカードの請求エラーを争う場合、問題のある請求が記載された最初の請求書が送られてから60日以内にカード会社へ書面で連絡するよう案内しています。カード会社は受け取ってから30日以内に書面で確認し、通常2 billing cycles以内、ただし90日以内に調査を終える必要があります。
クレジットカードで身に覚えのない請求を見つけたら、まずカード裏面の番号、または公式アプリからカード会社へ連絡します。
その時、次のように伝えます。
“I found an unauthorized charge on my credit card.”
“I did not make or authorize this transaction.”
“I would like to dispute this charge.”
カード会社は、カードを停止し、新しい番号のカードを発行してくれることが多いです。オンラインアカウントにログインし、不正請求を選んでDisputeできる場合もあります。ただし、電話やアプリだけでなく、必要に応じて書面でも記録を残すと安心です。
私の経験の中では、一回私名義のクレカが園芸屋で高額商品を買おうとしているけれど、本当にあなたですか?とカード会社が電話してくれたことがあります。これは遠くの州でオンラインでの動きだったので、決済前にカード会社が検知してくれたものです。そしてすぐにカードを使用停止にして、新しいカードを発行してくれました。しかし手元に届くのには1週間かかるので、マイルやポイントなど貯めている人にとっては本当に迷惑な話です。
クレジットカードの責任上限
クレジットカードの不正利用では、消費者の責任は連邦法上、最大50ドルに制限されるのが基本です。実際には、多くのカード会社がZero Liabilityを提供しており、早く報告すれば自己負担なしで処理されることも多いです。
ただし、カード会社の規約や状況によって対応は異なります。また、これは「どんなケースでも必ず全額すぐ戻ってくる」という意味ではありません。
カードを家族や知人に貸した、サブスク契約を本人がした、商品を受け取ったが気に入らない、などのケースでは、単純な不正利用とは扱いが違います。カード会社が調査する間は、争っている金額の支払いを保留できる場合がありますが、他の正当な請求は通常通り支払う必要があります。請求全体を放置すると、延滞扱いになる可能性があります。
デビットカード不正利用は早さが命
デビットカードは、クレジットカードより注意が必要です。デビットカードで不正利用されると、銀行口座から直接お金が引き落とされます。
口座のお金が大幅に減ってしまう場合は家賃、住宅ローン、公共料金、小切手、保険料などの支払いに影響する可能性があります。
Regulation Eでは、デビットカードやATMカードなどのUnauthorized Electronic Fund Transferについて、消費者がいつ銀行へ通知したかによって責任額が変わります。CFPBのRegulation Eでは、消費者の責任は状況により最大50ドル、最大500ドル、または無制限になり得るとされています。
一般的な考え方は次の通りです。カードやPINの紛失・盗難に気づいてから2 business days以内に銀行へ連絡すれば、自己負担は最大50ドルに制限される可能性があります。2 business daysを過ぎると、自己負担が最大500ドルになる可能性があります。
さらに、明細が送られてから60日以内に不正取引を報告しないと、その60日を過ぎた後に発生した不正取引について全額負担になる可能性があります。デビットカードと銀行口座は、とにかく早く報告することが大切です。
銀行口座から知らないACH引き落としがあった場合
銀行口座から、身に覚えのないACH引き落としがあることがあります。
ACHは、公共料金、住宅ローン、保険、ジム、サブスク、ローン、家賃、税金などで使われる電子引き落としです。
不正ACHには、次のようなケースがあります。
- まったく知らない会社から引き落とされた
- 解約したサブスクが引き落としを続けている
- 金額が契約と違う
- 一度だけ許可したのに繰り返し引き落とされた
- 口座番号がどこかで漏れた
- 詐欺サイトに銀行情報を入力してしまった
知らないACHを見つけたら、すぐ銀行へ連絡し、Unauthorized ACH DebitとしてDisputeします。同時に、引き落とし元の会社がわかる場合は、その会社へも書面で取り消しを求めます。
CFPBは、電子的な自動引き落としを止めるには、まず会社へACH authorizationを取り消すことを伝え、その後書面やメールで追跡できる形にすることを勧めています。また銀行へstop payment orderを出せる場合があり、次の予定支払いを止めるには少なくとも3 business days前に銀行へ伝える必要があると説明しています。
ただし、Stop Paymentは将来の引き落としを止めるための手続きであり、すでに引き落とされた取引の返金とは別です。すでに落ちた分は、Unauthorized TransactionまたはErrorとしてDisputeします。
サブスク解約後の引き落とし
アメリカで多いのが、サブスクや会員制サービスの解約後も引き落としが続くケースです。
ジム、アプリ、オンラインサービス、教育サービス、クラブ、保険、寄付、定期購入などです。
この場合、完全な詐欺と、契約トラブルの中間のような扱いになることがあります。まずやるべきことは、解約した証拠を集めることです。
- 解約確認メール
- 解約画面のスクリーンショット
- 契約書
- カスタマーサービスとのチャット
- 解約日
- 会員番号
- 請求日と金額
その上で、会社へ「解約済みであり、以後の引き落としを認めない」と書面で伝えます。
銀行やカード会社へもDisputeします。同時に、今後のACH引き落としやカード請求を止める相談をします。会社が対応しない場合は、州のConsumer Protection、FTCのReportFraud、CFPB Complaintなどを検討します。
Zelleで送ってしまった場合
Zelleは銀行間で素早く送金できる便利なサービスですが、詐欺では非常に厄介です。
Zelleは、家族、友人、信頼できる相手への送金を想定したサービスです。一度送金すると、相手がすでに受け取っている場合、取り戻すのが難しいことがあります。
特に問題になるのが、次の違いです。
Unauthorized Transfer
自分が承認していない送金です。
たとえば、口座に不正アクセスされ、知らないうちにZelleで送金された場合です。
この場合は、Regulation EのUnauthorized EFTとして扱われる可能性があります。
Authorized but Fraud-Induced Transfer
自分で送金操作をしたものの、相手にだまされていた場合。
たとえば、偽の銀行員に言われてZelleで送った、オンライン売買で商品が届かなかった、家賃デポジット詐欺、ペット購入詐欺、ロマンス詐欺などです。この場合、本人が送金を承認しているため、銀行が必ず返金するとは限りませんが、すぐ銀行へ連絡し、詐欺被害として報告してください。
送金相手、電話番号、メールアドレス、会話履歴、広告、スクリーンショットを保存します。FTCのReportFraud、IdentityTheft.gov、必要なら警察への報告も行います。
小切手詐欺と銀行口座
アメリカでは、小切手詐欺もまだあります。
よくあるのは、Fake Check Scamです。
「多めの小切手を送るので、差額を返金して」
「仕事用の機材を買うために小切手を送る」
「商品代金として小切手を送る」
「あなたは賞金に当選したので手数料を払って」
という手口です。
銀行口座に小切手を入金すると、一時的に利用可能残高に反映されることがあります。しかし、小切手が本物として最終的に決済されたわけではありません。後日偽物と判明すると、入金額は取り消され、すでに送金した分は自分の損失になります。知らない相手からの小切手で、余分なお金を返すよう求められたら、詐欺を疑ってください。
フィッシングで銀行情報を入力してしまった場合
銀行、Amazon、PayPal、Apple、USPS、IRS、Social Security、電力会社、裁判所、警察などを名乗るメールやテキストからリンクを押し、ログイン情報を入力してしまうことがあります。
この場合は、すぐに次を行います。
- 公式サイトまたは公式アプリからパスワードを変更する
- 同じパスワードを使っている他サービスも変更する
- 二段階認証を設定する
- 銀行・カード会社へ連絡する
- 不審な取引がないか確認する
- 必要ならカード・口座番号を変更する
- メールの転送設定や不審なログイン履歴を確認する
- デバイスのウイルスチェックをする
リンクからログインした後に、「何か変だ」と思ったら、その時点で動いてください。
被害が出てからではなく、情報を入力してしまった段階で銀行へ相談しましょう。
Identity Theftの可能性がある場合
不正利用が1件だけではなく、複数の口座、クレジットカード、ローン、携帯電話契約、税金、失業保険、医療請求などに広がっている場合は、Identity Theftの可能性があります。
FTCのIdentityTheft.govは、個人情報盗難を報告し、状況に応じた回復プランを作るための公式サイトです。FTCは、IdentityTheft.govを連邦政府のワンストップ窓口として案内しています。
Identity Theftが疑われる場合は、次を行います。
- IdentityTheft.govで報告する
- FTC Identity Theft Reportを保存する
- 銀行・カード会社へ連絡する
- 不正口座の閉鎖を求める
- クレジットレポートを確認する
- Fraud AlertまたはCredit Freezeを設定する
- 必要なら警察レポートを取る
- IRSや州税務局の不正申告にも注意する
FTCは、Credit FreezeとFraud AlertがIdentity Theftから身を守る助けになると説明しています。
Credit FreezeとFraud Alert
個人情報が盗まれた可能性がある場合、新しいクレジット口座を勝手に開かれないようにするため、Credit Freezeを検討します。
Credit Freezeをすると、通常、新しいローンやクレジットカードを開く際に、クレジットレポートへのアクセスが制限されます。
自分が新しくカードやローンを申し込む時は、一時的に解除できます。
Fraud Alertは、貸し手に本人確認を強化するよう知らせる仕組みです。
3大信用情報機関は次の通りです。
- Equifax
- Experian
- TransUnion
Identity Theftの被害にあった、SSNが漏れた、偽口座が作られた、税金やローン関連の不正が疑われる場合は、Credit Freezeを検討してください。
銀行やカード会社へ連絡する時の英語
電話での第一声は、短くて大丈夫です。
クレジットカードの場合
“Hi, I found an unauthorized charge on my credit card. I did not make this purchase.”
デビットカードの場合
“I found an unauthorized debit card transaction on my checking account.”
ACH引き落としの場合
“There is an unauthorized ACH debit from my bank account.”
Zelleの場合
“I need to report a Zelle fraud transaction.”
カードを止めたい場合
“Please freeze or cancel this card and issue a new card number.”
口座を守りたい場合
“I’m concerned my account information may be compromised.”
正式に争いたい場合
“I would like to file a dispute.”
調査番号をもらう場合
“Can I have a case number or reference number?”
書面で確認したい場合
“Can you send me written confirmation?”
通話後は、日時、担当者名、言われた内容、case numberをメモします。
アプリやメールで確認が来たら保存します。
Dispute letterの例文
必要に応じて、カード会社や銀行へ書面で送る文章の例です。
件名:Dispute of Unauthorized Transaction
Dear Fraud Department,
I am writing to dispute an unauthorized transaction on my account.
Account holder name:
Account number ending in:
Transaction date:
Merchant or payee name:
Amount:
I did not authorize this transaction and did not receive any goods or services related to it.
I reported this issue by phone on 2026/11/10 and was given case number [case number].
Please investigate this matter and provide written confirmation of the dispute and any provisional credit or final resolution.
Sincerely,
[Name]
[Address]
[Phone number]
[Email]
送る場合は、送付日が記録に残る方法を使うと安心です。オンラインメッセージセンターがある場合は、そこから送ってスクリーンショットを保存するのも一つの方法です。
銀行が返金してくれない時
銀行やカード会社へ連絡しても、納得できる対応をしてくれないことがあります。
「調査中」と言われたまま進まない。
「あなたが承認したので返金できない」と言われた。
「詐欺ではなく契約トラブルです」と言われた。
「期限切れです」と言われた。
こうした場合、まずは銀行のFraud DepartmentやDispute Departmentへ再度連絡し、書面での説明を求めます。
次に、次の窓口を検討します。
- CFPBへ苦情申し立て
- FTCへ詐欺報告
- 州のAttorney GeneralまたはConsumer Protection
- 銀行の監督機関
- 必要なら弁護士
CFPBは、銀行、クレジットカード、ローン、信用情報などに関する消費者苦情を受け付けています。
FTCのReportFraud.govは、詐欺、悪質商法、なりすましなどを報告する連邦政府のサイトです。
ただし、FTCへ報告しても、個別に返金交渉をしてくれるわけではありません。報告は、被害記録と法執行機関への情報提供として重要です。
警察レポートは必要か
クレジットカード1件の不正利用では、カード会社が警察レポートを求めないことも多いです。
しかし、次の場合は警察レポートを検討します。
- Identity Theftが疑われる
- 高額被害
- 銀行やカード会社が求めている
- 住所やSSNが悪用された
- 偽口座が作られた
- 知人や近隣の人物が関係している
- 保険や法的手続きで必要
- 会社や学校への証明が必要
警察へ行く時は、FTC Identity Theft Report、不正取引の明細、銀行とのやり取り、スクリーンショット、身分証を持参します。
記録を残すことが自分を守る
詐欺被害の対応では、記録が非常に大切です。
次のものをフォルダにまとめます。
- 不正取引のスクリーンショット
- カード明細・銀行明細
- 銀行へ連絡した日時
- 担当者名
- Case number
- メールやチャット履歴
- FTC report
- Police report
- 郵送した手紙のコピー
- 送付記録
- 返金日
- 再発行カードの記録
- Credit FreezeやFraud Alertの確認
電話で話しただけでは、後から証明が難しいことがあります。「いつ、誰に、何を伝えたか」の証拠を残すことが、後の交渉で大きな力になります。
自動引き落としを止める時の注意
銀行口座からの自動引き落としを止めたい場合、銀行にStop Paymentを頼むだけでは不十分なことがあります。
まず、引き落とし元の会社に対し、支払い許可を取り消すことを伝えます。次に、銀行へStop Paymentを依頼します。CFPBは、次回の自動支払いを止めるには、予定日の少なくとも3 business days前に銀行へstop payment orderを出すよう案内しています。
書面またはメールで、
“I revoke authorization for any future ACH debits from my account.”
と伝えるとよいでしょう。ただし、支払い方法を止めても、契約そのものが解約されたことにはならない場合があります。ジム、ローン、保険、サービス契約などは、契約の解約手続きも別に必要です。
今後の予防策
詐欺を完全に防ぐことはできませんが、被害を早く見つけ、広げないための対策はできます。
- 銀行とカードのTransaction Alertをオンにする
- 少額取引でも通知を受け取る
- オンラインバンキングのパスワードを使い回さない
- 二段階認証を設定する
- 公共Wi-Fiで銀行ログインしない
- デビットカードよりクレジットカードを優先する
- 銀行口座番号をむやみに入力しない
- Zelleは知人・信頼できる相手だけに使う
- 小切手の写真や口座番号をSNSやメールで送らない
- 明細を毎週確認する
- 古いカード情報をサブスクに残しっぱなしにしない
- 使っていない口座やカードを整理する
特にデビットカードは、口座から直接お金が出るため、オンライン買い物や知らない店舗ではクレジットカードの方が安心な場合があります。
まとめ:気づいた瞬間に動くことが一番大事
アメリカでクレジットカードや銀行引き落としの詐欺にあった時、一番大切なのは、気づいた瞬間に動くことです。
クレジットカードなら、すぐカード会社へ連絡し、不正請求をDisputeします。
デビットカードや銀行口座からの不正引き落としなら、特に早さが重要です。
Regulation Eでは、報告のタイミングによって自己負担が大きく変わる可能性があります。
ACHの不正引き落としでは、銀行へUnauthorized Transactionとして争い、今後の引き落としを止めるために会社へのAuthorization Revocationと銀行へのStop Paymentを検討します。
Zelleや送金アプリでは、不正アクセスで勝手に送られたのか、自分がだまされて送金したのかで扱いが変わることがあります。
それでも、まず銀行へ報告し、証拠を保存してください。
Identity Theftの可能性がある場合は、IdentityTheft.govで報告し、Credit FreezeやFraud Alertを検討します。
銀行やカード会社が動いてくれない場合は、CFPB、FTC、州のConsumer Protectionへ報告する選択肢もあります。
そして何より、記録を残してください。
電話した日、担当者、ケース番号、スクリーンショット、メール、明細、警察レポート。
詐欺被害にあうと、自分が悪いのではないか、英語で説明できるだろうか、もうお金は戻らないのではないかと不安になります。
でも、アメリカには消費者保護の仕組みがあります。
期限を守り、記録を残し、正しい窓口に連絡することで、被害を小さくできる可能性があります。
慌てず、でもすぐ動く。
これが一番大事です。
今日の英語
unauthorized charge
身に覚えのない請求、不正利用です。
unauthorized transaction
承認していない取引です。銀行口座やデビットカードにも使えます。
dispute a charge
請求に異議を申し立てることです。
fraud department
銀行やカード会社の詐欺対応部署です。
case number / reference number
問い合わせや調査の番号です。必ず控えましょう。
ACH debit
銀行口座からの電子引き落としです。
stop payment order
今後の支払いを止めるよう銀行へ依頼する手続きです。
revoke authorization
支払い許可を取り消すことです。
provisional credit
調査中に一時的に口座へ戻される仮返金です。
final resolution
調査の最終結果です。
identity theft
個人情報盗難です。
fraud alert
信用情報機関へ出す詐欺警告です。
credit freeze
新しいクレジット口座を開かれにくくするため、信用情報へのアクセスを制限することです。
I did not authorize this transaction.
この取引を私は承認していません。
I would like to file a dispute.
異議申し立てをしたいです。
参考リンク
- CFPB — How do I dispute a charge on my credit card bill?
クレジットカード請求に異議申し立てをする基本手順を確認できます。 - FTC — Using Credit Cards and Disputing Charges
Fair Credit Billing Actに基づく請求エラーの争い方、60日ルール、カード会社の調査期限を確認できます。 - CFPB — Regulation E §1005.6 Liability of Consumer for Unauthorized Transfers
デビットカード、ATM、電子資金移動における不正取引の消費者責任上限を確認できます。 - CFPB — How do I get my money back after an unauthorized transaction?
銀行口座から不正にお金が引き出された時の連絡期限と対応を確認できます。 - CFPB — Regulation E §1005.11 Procedures for Resolving Errors
電子資金移動に関するエラー解決手続きの規則です。 - CFPB — How can I stop a payday lender from electronically taking money?
ACH authorizationを取り消す考え方を確認できます。ペイデイローン以外の自動引き落とし理解にも参考になります。 - CFPB — How do I stop automatic payments from my bank account?
自動引き落としを止める方法、会社への連絡、銀行へのStop Paymentについて確認できます。 - CFPB — You have protections with automatic debit payments
自動引き落としのStop Paymentは、次回予定日の少なくとも3 business days前に銀行へ伝える必要があることを確認できます。 - IdentityTheft.gov
個人情報盗難を報告し、自分の状況に合わせた回復プランを作れるFTCの公式サイトです。 - FTC — Report Identity Theft
IdentityTheft.govの使い方と、報告後に得られる回復手順を確認できます。 - FTC — Identity Theft
Credit FreezeやFraud Alertなど、個人情報盗難後の対策を確認できます。 - ReportFraud.ftc.gov
詐欺、悪質商法、なりすましなどをFTCへ報告できる公式サイトです。 - CFPB — Submit a Complaint
銀行、クレジットカード、ローン、信用情報などの問題についてCFPBへ苦情を申し立てできます。